一艘船配资炒股亏损怎么办,一天挣一百多万美元,什么概念?折算成人民币,够在北京二环内买下一套小两居。而这样的天价租金,眼下正真真切切发生在中东到中国的海面上。运价飙到这个份上,全球船东排着队跑去订新船,订单几乎清一色砸向中国的造船厂——这块最肥的肉,中国接得稳、吃得饱。
事情要从今年上半年那场没能收场的美伊冲突讲起。
冲突真正打起来之前,中东湾开往中国的超大型油轮,一天租金也就二十来万美元。这在业内已经算不错的行情。可炮火一响,情况完全变了样。
先是3月份第一波冲高,四十万美元一天。之后有几个月,价格慢慢往下溜,市场普遍以为最惊险的时刻过去了,风险溢价见顶了,可以松口气。
结果这只是个假动作。
到了今年8月底9月初,行情再度点火,而且这一次比上一轮猛得多。9月11日,路透社给出的数据是中东湾至中国VLCC运费冲到WS450的水平,折算下来每桶原油光运费就要11.5美元。三天之后,彭博社援引波罗的海交易所的数据,日租金一举站上103.5万美元。
一百万美元,这在整个油运历史上还是头一回。
海事媒体也披露了一笔活生生的成交:一艘2016年建的VLCC被法国道达尔以WS1350的天价锁定,单日收益百万起步。这不是分析师算出来的模型价,是白纸黑字的真金白银。
元股证券:ygzq.hk那么问题来了,全球原油的实际消费量并没有涨五倍,运价凭什么翻这么多倍?
答案不在船的数量上,而在船的“工作日历”上。
霍尔木兹海峡通航一被搅乱,整个中东的运输节奏就乱了套。Kpler的数据显示,9月中旬的某一天,通过海峡的商船只剩四艘,而战前平均每天大约125艘。落差之大,触目可见。
不少船东干脆不冒这个险,把船绕到好望角走一圈。这一绕,单程航期从二十天拉长到五十多天。路透社测算,光是绕行南非,一趟就要多加大约22天在海上。
于是同一艘VLCC,过去一年能跑六七趟买卖,现在只能跑四五趟。船还是那些船,但它一年里“能开发票”的日子少了一大截。
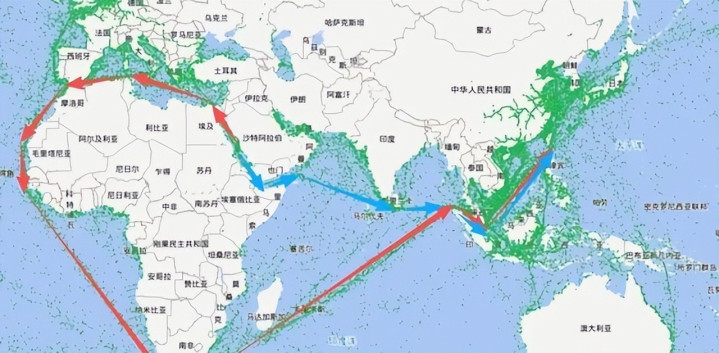
供给没消失,是被战争偷偷吃掉的。
风险还在四处扩散。原本只在海峡里加价的保险和风险费,现在整个海湾都得掏钱。中东装不了那么多货,全球买家转头去西非、去巴西、去美国墨西哥湾拉油。可这些地方离中国更远,一艘船跑一趟耗时更久,运价自然跟着往上顶。
所以看似只是一个海峡的问题,实际上把全球的油运版图整个搅了一遍。
资本市场反应最快。A股这边,招商轮船一度直接封涨停,中远海能、海通发展跟着一起走高。理由很朴素:谁手里的现货船多、跑中东航线多,谁就先赚到这一波。招商轮船董秘在半年度业绩会上话说得挺直白——今年第四季度,可能是全球VLCC船队盈利最好的一个季度。
正品配资平台真正让整个产业链坐不住的,是造船厂那边的动静。
海事咨询机构MSI披露,2026年上半年,全球一共下了177艘VLCC订单,总吨位5450万载重吨,一举打破了2006年创下的历史年度纪录。而这些新单,绝大多数流向了中国。
央视新闻此前报道,今年以来中国船企拿下的全球新VLCC订单比重超过九成。这个数字有多惊人?换句话说,全世界的油船船东,十家里有九家把订金交到了中国船厂的账上。
大连船舶工业公司市场部负责人彭桂胜透露,他们年内已经签下超过600万载重吨的油轮订单,光今年就要开工42艘。8月底,大连船厂又交付了一艘30万吨级的新型VLCC,一趟能装两百多万桶原油。
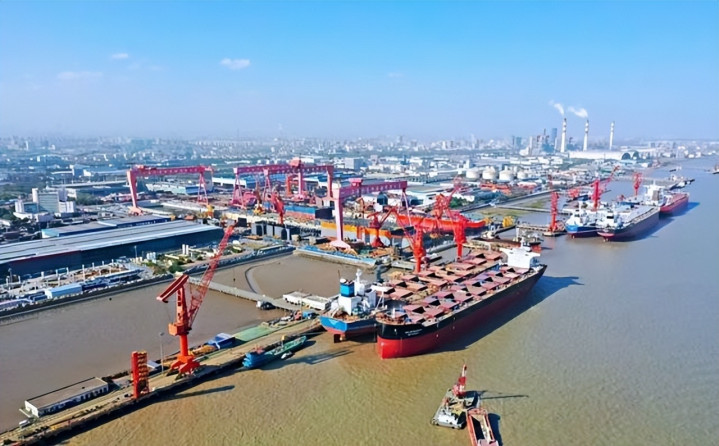
大连船厂市场部另一位负责人还提到一个细节——去年他们手里大部分是集装箱船的订单,到了今年,一半以上的谈判都是奔着原油船来的。风向变得非常快。
为什么中国船厂能包圆?
一方面,韩国船企现在主打液化天然气船和大型集装箱船,档期本来就排得满满当当,油船这边接不动。另一方面,全球在跑的VLCC本来就到了要换代的年纪,不少船船龄过高,船东趁着运价好,一咬牙把新船订了。
再加上中国船厂产能大、报价灵活、交期相对可控,这波集中释放的需求,几乎是天然地流到了长三角、环渤海的那些大船厂手里。
单艘VLCC的造价,现在已经涨到1.3亿美元以上,是2008年以来的最高水平。600万载重吨的订单,光合同金额就是天文数字。这波红利,从船厂延伸到钢材、动力设备、船用配件、涂料,一整条链子都跟着热了起来。
不过热闹归热闹,隐忧也摆在明面上。
中银证券的判断偏谨慎:霍尔木兹和曼德海峡两头承压,短期运价还会在高位晃悠,但一旦地缘局势缓和,堆积的风险溢价会快速回吐,价格波动会非常剧烈。
财通证券看得乐观一些,认为只要海峡通航没恢复常态、短驳过驳的操作还在延续,再加上北半球冬季补库存的季节性因素,高景气度还能撑一阵子,甚至会传导到成品油船市场。
两派意见的公约数其实就一句话——运价的方向盘,握在海峡上;海峡的方向盘,握在谈判桌上。
现在市场压的是什么呢?压的是谈判短期没戏。所以百万美元一天的账单里,运费本身只占小头,大头买的是政治不确定性的“保险费”。这笔保险费什么时候消失,不需要真的停火,只需要谈判前景变得可信一点,就能松一大口气。
对中国造船业来讲,这波行情是一次真金白银的产业机会。手持订单排到2028年之后的船厂,比比皆是。
只是造船是个长周期的生意,今天签的合同,两三年后才交船。到那时候,海峡的风浪还在不在、运价还撑不撑得住,谁也说不准。订单越是集中,未来交付高峰期的产能消化压力就越大。
有业内人士已经在提醒:像2006到2008那一轮造船大浪之后,紧接着就是长达十几年的运力过剩。这一次,会不会重演?
眼下的中国船厂显然还顾不上想那么远。订单要接、船台要排、工人要抢配资炒股亏损怎么办,能吃到嘴里的肉先吃到嘴里。至于消化,那是下一个周期的功课。
元股证券官方-在线炒股提示:本文来自互联网,不代表本网站观点。